贈与税 非課税 住宅
- 住宅取得資金の贈与で贈与税が非課税になる制度と注意点
住宅購入の際に親や祖父母から資金援助を受けるときに、贈与税が非課税になる制度があります。これから住宅購入する予定の方の中には、利用を検討している方も多いでしょう。しかし、結果的に利用できなくなるケースもあるため、制度をよく理解しておくことが重要です。本記事では住宅取得資金贈与の非課税制度について、注意点を中心に解...
- 不動産の相続税~計算方法や節税方法~
(2)小規模住宅地等の特例を活用する(3)土地の形状等による減額要因を考察するが考えられます。 (1)基礎控除の活用について相続財産の額が基礎控除の額より少ない場合は、相続税を支払わなくて良いとされています。この場合は、相続税の申告を行う必要もありません。相続税の基礎控除は以下の計算で算出することができます。『3...
- 知っておきたい相続税の控除一覧
万円、もしくは法定相続分の範囲内までは相続税が非課税になる制度です。 例えば妻が1.億円を相続するケースを想定します。妻には配偶者控除が適用されますので、1.億円は非課税です。配偶者が相続する場合、配偶者控除が適用されるため、相続税がかからない場合が多いのです。ただし、税額が0円でも相続税の申告は必要なため注意が...
- 【2024年最新】生前贈与に関する改正内容や注意点を解説
これまでは、贈与税の非課税枠である年110万円の贈与を継続的に行うことで、相続税対策を行うのが一般的でした。たとえば、10年間継続して110万円の贈与をしてきたのであれば、相続財産に加算されるのは3年分で、7年分は節税できました。しかし今後は、10年間110万円の贈与を継続してきたとしても、7年分が相続財産として...
- 教育資金一括贈与の非課税制度が終了|代替案はある?
万円まで一括で贈与できる、教育資金一括贈与の非課税制度は、2026年3月31日をもって終了となります。制度の終了により、教育資金を確保するための新たな手段を検討する必要があります。本記事では、教育資金一括贈与の非課税制度の代替となる制度について解説します。教育資金一括贈与の非課税制度の代替案とは教育資金一括贈与の...
- 相続時精算課税制度のメリットと注意点を税理士が解説
相続時精算課税制度とは、累計で2500万円分までの贈与に関して、贈与税が課税されず、相続の際に相続財産へ加算して精算する制度です。贈与者が60歳以上の父母や祖父母で受贈者が18歳以上の子や孫の場合に利用できます。贈与額が2500万円を超える分に関しては、課税される税率が一律20%です。また、毎年110万円の非課税...
- 特例事業承継税制について
事業承継を行う際は、株式などの資産を相続・贈与する必要がありますが、莫大な相続税・贈与税が発生するため、事業承継の障壁となっていました。事業承継税制は、この税負担を軽減し、事業承継を円滑なものにするために創設されました。 この事業承継税制は、2009年に創設されましたが、適用の要件が厳しかったため、2018年に特...
- 事業承継の流れ
また相続税・贈与税などの税金対策についても検討することをおすすめいたします。この計画書をもとに事業承継を進めていくことで、円滑に事業承継ができます。 税理士法人ポラリス 横浜プリムスでは、横浜市、川崎市、大田区、世田谷区を中心に神奈川県、東京都、静岡県のエリアで「相続」、「法人設立」、「事業承継」「顧問税理士」な...
- 相続税の生前対策|効果的な節税方法
生命保険を活用することで「500万円×法定相続人の人数」の非課税枠が活用できる他、万が一の際には、相続人に現金として生命保険金が手渡されるため、納税資金対策にもなります。 ・不動産を活用するもし現金を多額所有している場合には、土地を購入する形で不動産にすることで評価額を抑えることが出来ます。また、その土地に建物を...
- 相続税の生前対策|納税資金の対策について
生命保険を活用することで「500万円×法定相続人の人数」の非課税枠が活用できる他、万が一の際には相続人に現金として生命保険金が手渡されるため納税資金対策にもなります。 税理士法人ポラリス 横浜プリムスでは、横浜市、川崎市、大田区、世田谷区を中心に神奈川県、東京都、静岡県のエリアで「相続」、「法人設立」、「事業承継...
- 土地や建物を相続した場合の税金~評価額の計算方法~
マンションなどの共同住宅の場合には、登記簿に記載されている全体の面積に対する持ち分に応じて評価額が決定します。 税理士法人ポラリス 横浜プリムスでは、横浜市、川崎市、大田区、世田谷区を中心に神奈川県、東京都、静岡県のエリアで「相続」、「法人設立」、「事業承継」「顧問税理士」などに関する税務相談を承っております。
- 相続税の計算方法と基礎控除
基礎控除内の相続財産は非課税で相続できるため、4200万円までの相続財産は非課税かつ申告不要で相続可能です。 税理士法人ポラリス 横浜プリムスでは、横浜市、川崎市、大田区、世田谷区を中心に神奈川県、東京都、静岡県のエリアで「相続」、「法人設立」、「事業承継」「顧問税理士」などに関する税務相談を承っております。「相...
- 相続税の配偶者控除とは?計算方法、メリット・デメリットなど
万円、もしくは法定相続分の範囲内までは相続税が非課税になる制度です。簡単な例でいうと、妻が1億円を相続する場合、妻には配偶者控除が適用されますので、1億円は非課税です。最大1.億円まで非課税になるメリットがある一方で、二次相続時の相続税が高くなるというデメリットがあります。配偶者控除の二次相続への影響配偶者控除が...
- 死亡保険金に相続税がかかるケース・かからないケース
それは、生命保険金の非課税枠に死亡保険の金額が収まる場合です。生命保険の非課税枠は500万円×法定相続人の人数で計算され、相続放棄をした人も一緒にカウントします。そのため、この枠内であれば相続税はかからないことになるのです。生命保険金を活用する際の注意点生命保険金を活用することで納税資金対策が出来たり、相続税対策...
- 相続税対策として株式の生前贈与は有効?注意点も併せて解説
万円以下の財産には贈与税が課せられません。小分けにして調整することで、株式の価額を110万円以内におさえて贈与することは、相続税対策にも有効といえます。贈与のタイミングに注意が必要株価は会社の業績や市場の状況によって変動するもののため、株式の生前贈与を行う場合には、株価が低いタイミングで贈与を行うことで贈与税を抑...
- 二次相続対策を一次相続の段階から税理士に相談するメリット
生前贈与や生命保険金の非課税枠、相続時精算課税制度の利用などの方法もあります。一次相続の段階で税理士に相談していれば、二次相続の際に制度を利用できるように行うべきことがわかるのがメリットです。たとえば、暦年贈与をする際の具体的な方法や、生命保険の契約の見直しの要否などをアドバイスしてもらえます。二次相続でのトラブ...
基礎知識Basic knowledge
-
相続税の連帯納付義務...
日本の税法には、他の相続人が納税を怠った場合に、代わりにその税金を支払わなければならないという「連帯納付義務」 […]

-
事業承継と株価対策
事業承継において、株価対策は非常に重要です。まず、株式評価額に応じて贈与・相続税の税額が決定されるため、税金対 […]

-
相続税の延納とは?要...
「相続税が発生することが判明したのだが、資金繰りが苦しく支払う余裕がない。一体どうしたらよいのだろうか」。相続 […]

-
会社設立時の資金調達...
会社を設立した場合には、事業を始めるにあたって資金が必要になります。会社設立時の資金調達の方法としては次のよう […]

-
法人の種類と違い
法人には株式会社、合同会社、合名会社、合資会社、NPO法人などといった種類があります。法人の形によって、議決権 […]

-
税務申告の必要性につ...
個人事業主や法人は、決算後、税務申告を行わなければなりません。ここでは税務申告の必要性について見ていきます。税 […]

よく検索されるキーワードMain Business
-
- 税務相談 横浜市 税理士 相談
- 節税対策 横浜市 税理士 相談
- 会社設立 世田谷区 税理士 相談
- 相続税申告 大田区 税理士 相談
- 税務相談 東京都 税理士 相談
- 相続 川崎市 税理士 相談
- 相続税申告 横浜市 税理士 相談
- 遺言書作成 世田谷区 税理士 相談
- 会社設立 大田区 税理士 相談
- 遺言書作成 神奈川県 税理士 相談
- 税務調査 世田谷区 税理士 相談
- 節税対策 東京都 税理士 相談
- 事業承継 川崎市 税理士 相談
- 会社設立 川崎市 税理士 相談
- 節税対策 世田谷区 税理士 相談
- 税務相談 静岡県 税理士 相談
- 節税対策 川崎市 税理士 相談
- 会社設立 静岡県 税理士 相談
- 遺言書作成 大田区 税理士 相談
- 相続 神奈川県 税理士 相談
税理士紹介Tax Accountant
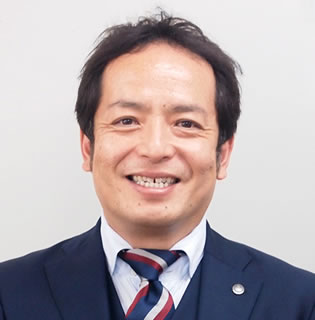
税理士金親 良実(かねちか よしみ)
全てはお客さまの笑顔のために。
平成10年に弊社の前身であります米山睦夫税理士事務所に入所いたしました。その後、平成15年から数年間父親の闘病の関係で、実家の事業を承継して二足の草鞋をはいておりました。家業ではありますが、この中小企業経営者としての経験をしたことにより、それまで以上に税理士として経営者の方に寄り添い、少しでもお力になりたいという思いを強く持つようになりました。
今後もお客さまの様々なご要望にお応えできるように、自己研鑽を積む思いでおります。高い志を持って起業される方、厳しい経済環境の中ご苦労されている経営者の方、相続のことでお困りの方、ぜひ弊社に何なりとお申し付けください。皆さまと一緒に、様々な問題を乗り越えるためのお手伝いができればと思っております。
所属団体等
- 東京地方税理士会 鶴見支部
- 横浜商工会議所
経歴
- 生年月日:昭和48年6月7日
- 出身地:神奈川県横浜市
- 平成10年4月 米山睦夫税理士事務所 入所
- 平成16年11月~平成20年1月 株式会社グリーン食品 代表取締役
- 平成23年4月~平成29年3月 東京地方税理士会 鶴見支部 幹事
- 平成24年5月~令和6年8月 税理士法人米山金親会計 代表社員
- 令和6年9月~現在 税理士法人ポラリス 横浜プリムス 代表社員
事務所概要Office Overview
| 名称 | 税理士法人ポラリス 横浜プリムス |
|---|---|
| 所在地 | 〒230-0051 横浜市鶴見区鶴見中央4丁目32-1 UNEXビル 703号室 |
| TEL/FAX | TEL:045-511-5770 / FAX:045-504-3811 |
| 代表者 | 金親 良実(かねちか よしみ) |
| 対応時間 | 平日 9:00~17:00(事前予約で時間外対応可能です) |
| 定休日 | 土曜・日曜・祝日(事前予約で休日も対応可能です) |